Médicos e plantonistas
Vai começar a prestar serviços como PJ ou recebe de diferentes hospitais? Organize CNPJ, notas, receitas e retiradas com uma visão do conjunto.
Quero abrir meu CNPJÁrvot Contabilidade · Médicos e saúde
Contabilidade para médicos, consultórios e serviços de saúde em Passo Fundo. Do Carnê-Leão à tributação da clínica e dos lucros, conectamos sua rotina profissional às decisões do negócio e do patrimônio.
Quero avaliar minha tributaçãoJá tem contador? Também avaliamos a transição.
Sua fase, seu planejamento
Vai começar a prestar serviços como PJ ou recebe de diferentes hospitais? Organize CNPJ, notas, receitas e retiradas com uma visão do conjunto.
Quero abrir meu CNPJMedicina, odontologia, psicologia, fisioterapia e outras atividades têm rotinas e enquadramentos próprios. A análise parte do serviço que você realmente presta.
Quero revisar meu enquadramentoSócios, equipe, procedimentos e diferentes fontes de receita exigem organização contábil e avaliação cuidadosa das possibilidades tributárias.
Quero organizar minha clínicaTributação de médicos e clínicas
Procedimentos, consultas, plantões e rendimentos dos sócios pedem análises diferentes. Conheça os pontos que podem fazer diferença no seu planejamento.
Serviços hospitalares e determinadas atividades de diagnóstico e terapia podem ter bases reduzidas de IRPJ e CSLL. A análise considera o serviço efetivamente prestado, a organização como sociedade empresária e o atendimento às normas da Anvisa.
Consultas médicas simples não se enquadram nesse benefício. Ter um CNPJ ou utilizar o nome “clínica” não basta.
Desde 2026, em regra, lucros e dividendos superiores a R$ 50 mil no mês, da mesma empresa para a mesma pessoa física residente no Brasil, sofrem retenção de 10% sobre o total — e não apenas sobre o excedente.
A apuração anual de altas rendas alcança rendimentos acima de R$ 600 mil, com exclusões, compensações e redutores legais. A retenção mensal integra esse ajuste. Exceções e regras de transição precisam ser verificadas.
Avaliamos retiradas, reinvestimento, estrutura societária e patrimônio familiar para identificar alternativas legais de eficiência tributária. Uma holding, por si só, não elimina a tributação na pessoa física.
Conheça o planejamento patrimonial →Nas atividades sujeitas ao Fator R, uma relação de folha sobre receita igual ou superior a 28% leva ao Anexo III; abaixo disso, ao Anexo V. O cálculo considera, em regra, os 12 meses anteriores e regras próprias para o início da atividade.
Folha, pró-labore e encargos entram na análise junto com a receita. Aumentar uma retirada apenas para mudar de anexo pode elevar outros custos. Comparamos a carga total, inclusive na pessoa física, antes de recomendar ajustes.
O profissional autônomo pode deduzir despesas necessárias à atividade, comprovadas e escrituradas no Livro Caixa. Aluguel do consultório, materiais de consumo e gastos com pessoal podem reduzir a base tributável, observados os requisitos e limites.
Gastos pessoais e a compra de equipamentos duráveis não são dedutíveis no Livro Caixa. A dedução está limitada aos rendimentos da atividade; o excesso pode ser aproveitado nos meses seguintes do mesmo ano, até dezembro.
O Carnê-Leão alcança rendimentos recebidos de pessoas físicas ou do exterior, conforme as regras aplicáveis. Recebimentos de empresas têm tratamento próprio e devem ser identificados separadamente.
Receitas de pacientes, hospitais e convênios, despesas, equipe e retiradas entram na comparação. Avaliamos a atuação como pessoa física e os regimes disponíveis para o CNPJ, considerando também custos de manutenção e obrigações.
Orientamos a organização dos recibos do Receita Saúde para os profissionais pessoa física obrigados a utilizá-lo, além de notas fiscais e declarações aplicáveis ao CNPJ, como a Dmed quando exigida. A rotina deve ser coerente com a forma de atendimento e de recebimento.
A LC 214 prevê redução de 60% das alíquotas de IBS e CBS para os serviços de saúde listados no Anexo III. Isso não equivale a reduzir em 60% todos os impostos. Classificação do serviço, regime e período de transição precisam ser considerados.
Receitas por serviço, documentação fiscal, créditos aplicáveis, contratos e formação de preços. A avaliação precisa acompanhar o calendário da transição e os efeitos sobre a margem do negócio.
Da renda da clínica ao patrimônio da família.
Conectamos a análise contábil ao planejamento patrimonial para avaliar onde há oportunidades reais de organização e eficiência.
Conteúdo informativo revisto em 14/10/2026. O enquadramento e qualquer economia dependem da análise individual, dos documentos e da legislação vigente.
Do CNPJ ao patrimônio
Definição da estrutura, atividades e regime, com orientação sobre as etapas e registros aplicáveis.
Escrituração, demonstrações, apuração de tributos, obrigações acessórias e emissão de notas conforme o escopo.
Organização das retiradas dos sócios, folha de pagamento, admissões, rescisões e obrigações trabalhistas.
Análise de enquadramento, Fator R, receitas por atividade e requisitos para tratamentos diferenciados.
Organização de receitas, despesas dedutíveis e Livro Caixa, com orientação sobre Receita Saúde e declaração de IRPF.
Conexão com planejamento patrimonial, contratos e acordo de sócios quando essas necessidades fizerem parte do caso.
Transição organizada de documentos, saldos, responsabilidades e prazos com o escritório anterior.
Os serviços e as responsabilidades são definidos na proposta. Registros e taxas de terceiros são tratados conforme o caso.
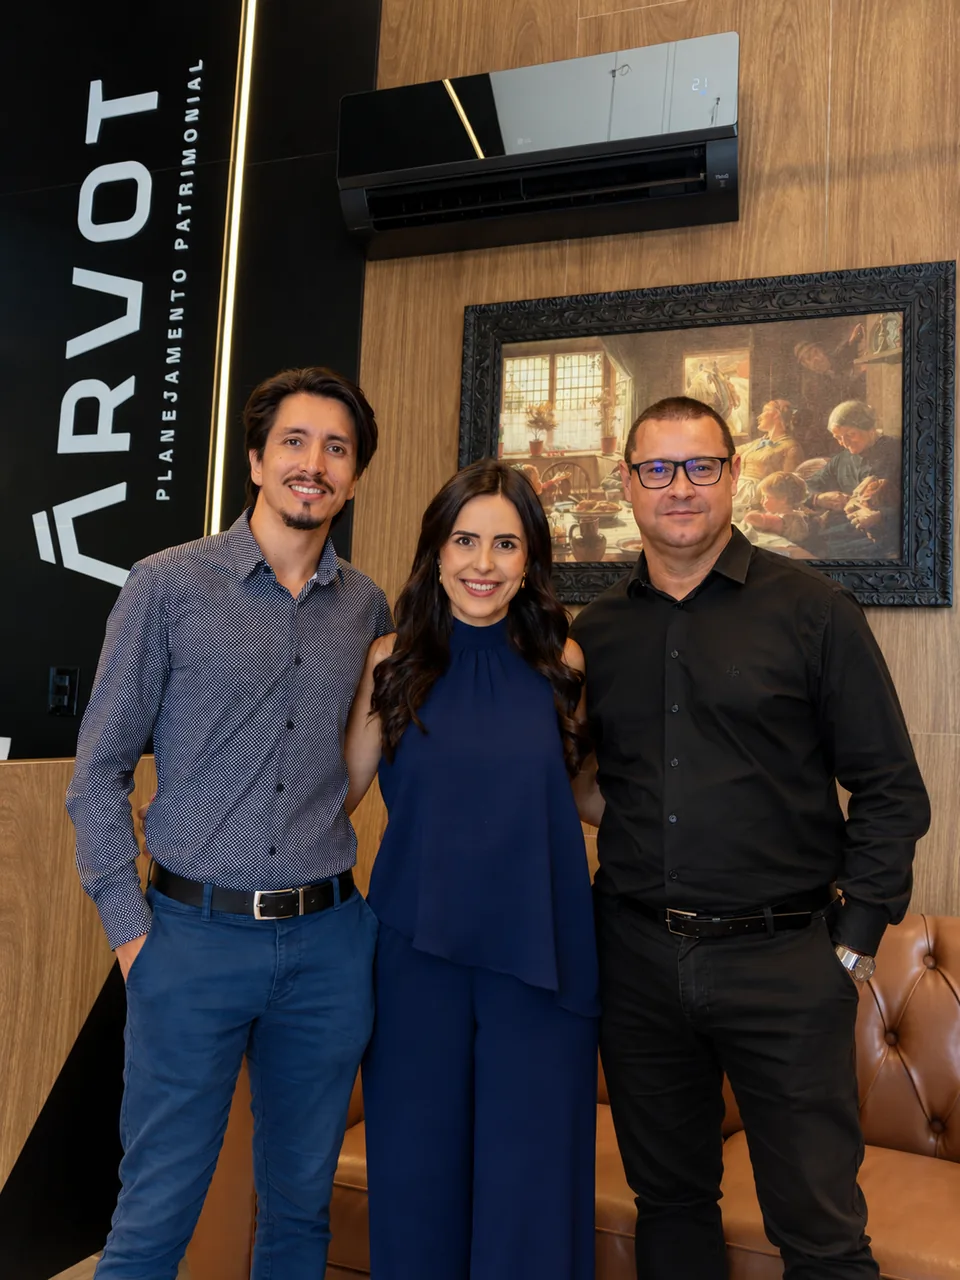
Pessoas por trás do planejamento
A Árvot conecta contabilidade, planejamento patrimonial e atuação jurídica associada. O objetivo é olhar a decisão por inteiro, do negócio ao patrimônio da família.
Cristiano Donato na coordenação técnica, Carolina Ractz Bueno no relacionamento comercial e Johnson na administração.
Conheça a equipe e suas funções →Como começar
Entendemos sua atividade, suas dúvidas e a decisão que precisa tomar.
Alinhamos os documentos necessários, o escopo e o investimento antes da contratação.
Com a proposta aprovada, conduzimos o trabalho e combinamos a rotina de acompanhamento.
Antes de conversar
Não. A conversa pode começar com o profissional que está abrindo seu primeiro CNPJ, com quem presta plantões ou com quem já administra um consultório ou clínica.
Não há percentual garantido. Avaliamos as alternativas legais e o custo total com base na atividade e nos documentos. Uma recomendação pode ser manter o enquadramento atual.
Não. O benefício está ligado aos serviços efetivamente prestados e aos requisitos legais. Consultas simples não se enquadram automaticamente, mesmo quando realizadas em ambiente hospitalar.
Não. O planejamento pode identificar alternativas legais de eficiência tributária, mas a holding não afasta, por si só, o imposto na pessoa física. É preciso avaliar a estrutura, os custos e a apuração anual.
Sim. Podemos analisar receitas, despesas profissionais, Livro Caixa, Carnê-Leão e obrigações aplicáveis, além de comparar a continuidade como pessoa física com a abertura de CNPJ.
A transição pode ser organizada com a empresa em funcionamento. Precisamos avaliar pendências, documentos, saldos e prazos antes de definir a mudança.
Sua profissão, se já possui CNPJ e o que deseja resolver. Documentos fiscais e financeiros serão solicitados depois, pelo canal combinado com a equipe.
Árvot · Passo Fundo e região
Conte como você atua hoje. Vamos entender o que precisa ser organizado e quais análises fazem sentido.
Falar sobre minha contabilidadePrefiro deixar meu contato →Atendimento presencial ou por vídeo. Também atendemos em todo o Brasil.